Domain startgerät.de kaufen?
Wir ziehen mit dem Projekt
startgerät.de um.
Sind Sie am Kauf der Domain
startgerät.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain startgerät.de kaufen?
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
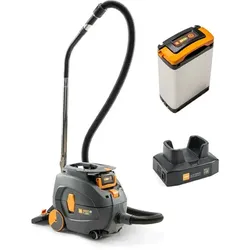
Taski AERO 8 FLEXX Akkusauger inkl. Batterie und Ladegerät ultimative Leistung, unübertroffene Vielseitigkeitsetzt mit seiner Spitzentechnologie neue Maßstäbe angetrieben von einem digitalen Motor und einem robusten und leistungsstarken Li-Ion Akku, lange Laufzeit patentierte Flüstertechnologie garantiert ungestörtes Reinigungsergebnis, zwei Leistungsstufen (Normal/Boost) technische Daten: Nutzinhalt: 13 L, Geräuschpegel: 52 dB(A) Luftfördermenge: 35 l/sek, Unterdruck: 203 mbar Laufzeit: 90 min (normal) / 60 min (Boost), Spannung: 36 V Ladezeit: 60 min (80 %) / 90 min (100 %), Verbrauch: 550 W Akku: 14,5 Ah, Schutzklasse: III, Zulassungen: CE Lieferumfang: 1x Batterie 36 V 14,5 Ah, 1x Ladegerät 1x Saugschlauch 2,2 m, 1x Teleskoprohr 1x Kombi Rollendüse 28 cm breit, 1x Staubbeutel Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.1118,60 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
möbel direkt online Wandspiegel Funktionalität trifft DesignModerner Wandspiegel mit Metallrahmen – in Gold oder Silber – stilvoll und vielseitig. Dieser moderne Wandspiegel überzeugt durch seine organische Form und hochwertige Verarbeitung. Der edle Metallrahmen ist in goldfarben oder silberfarben beschichtet erh69,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
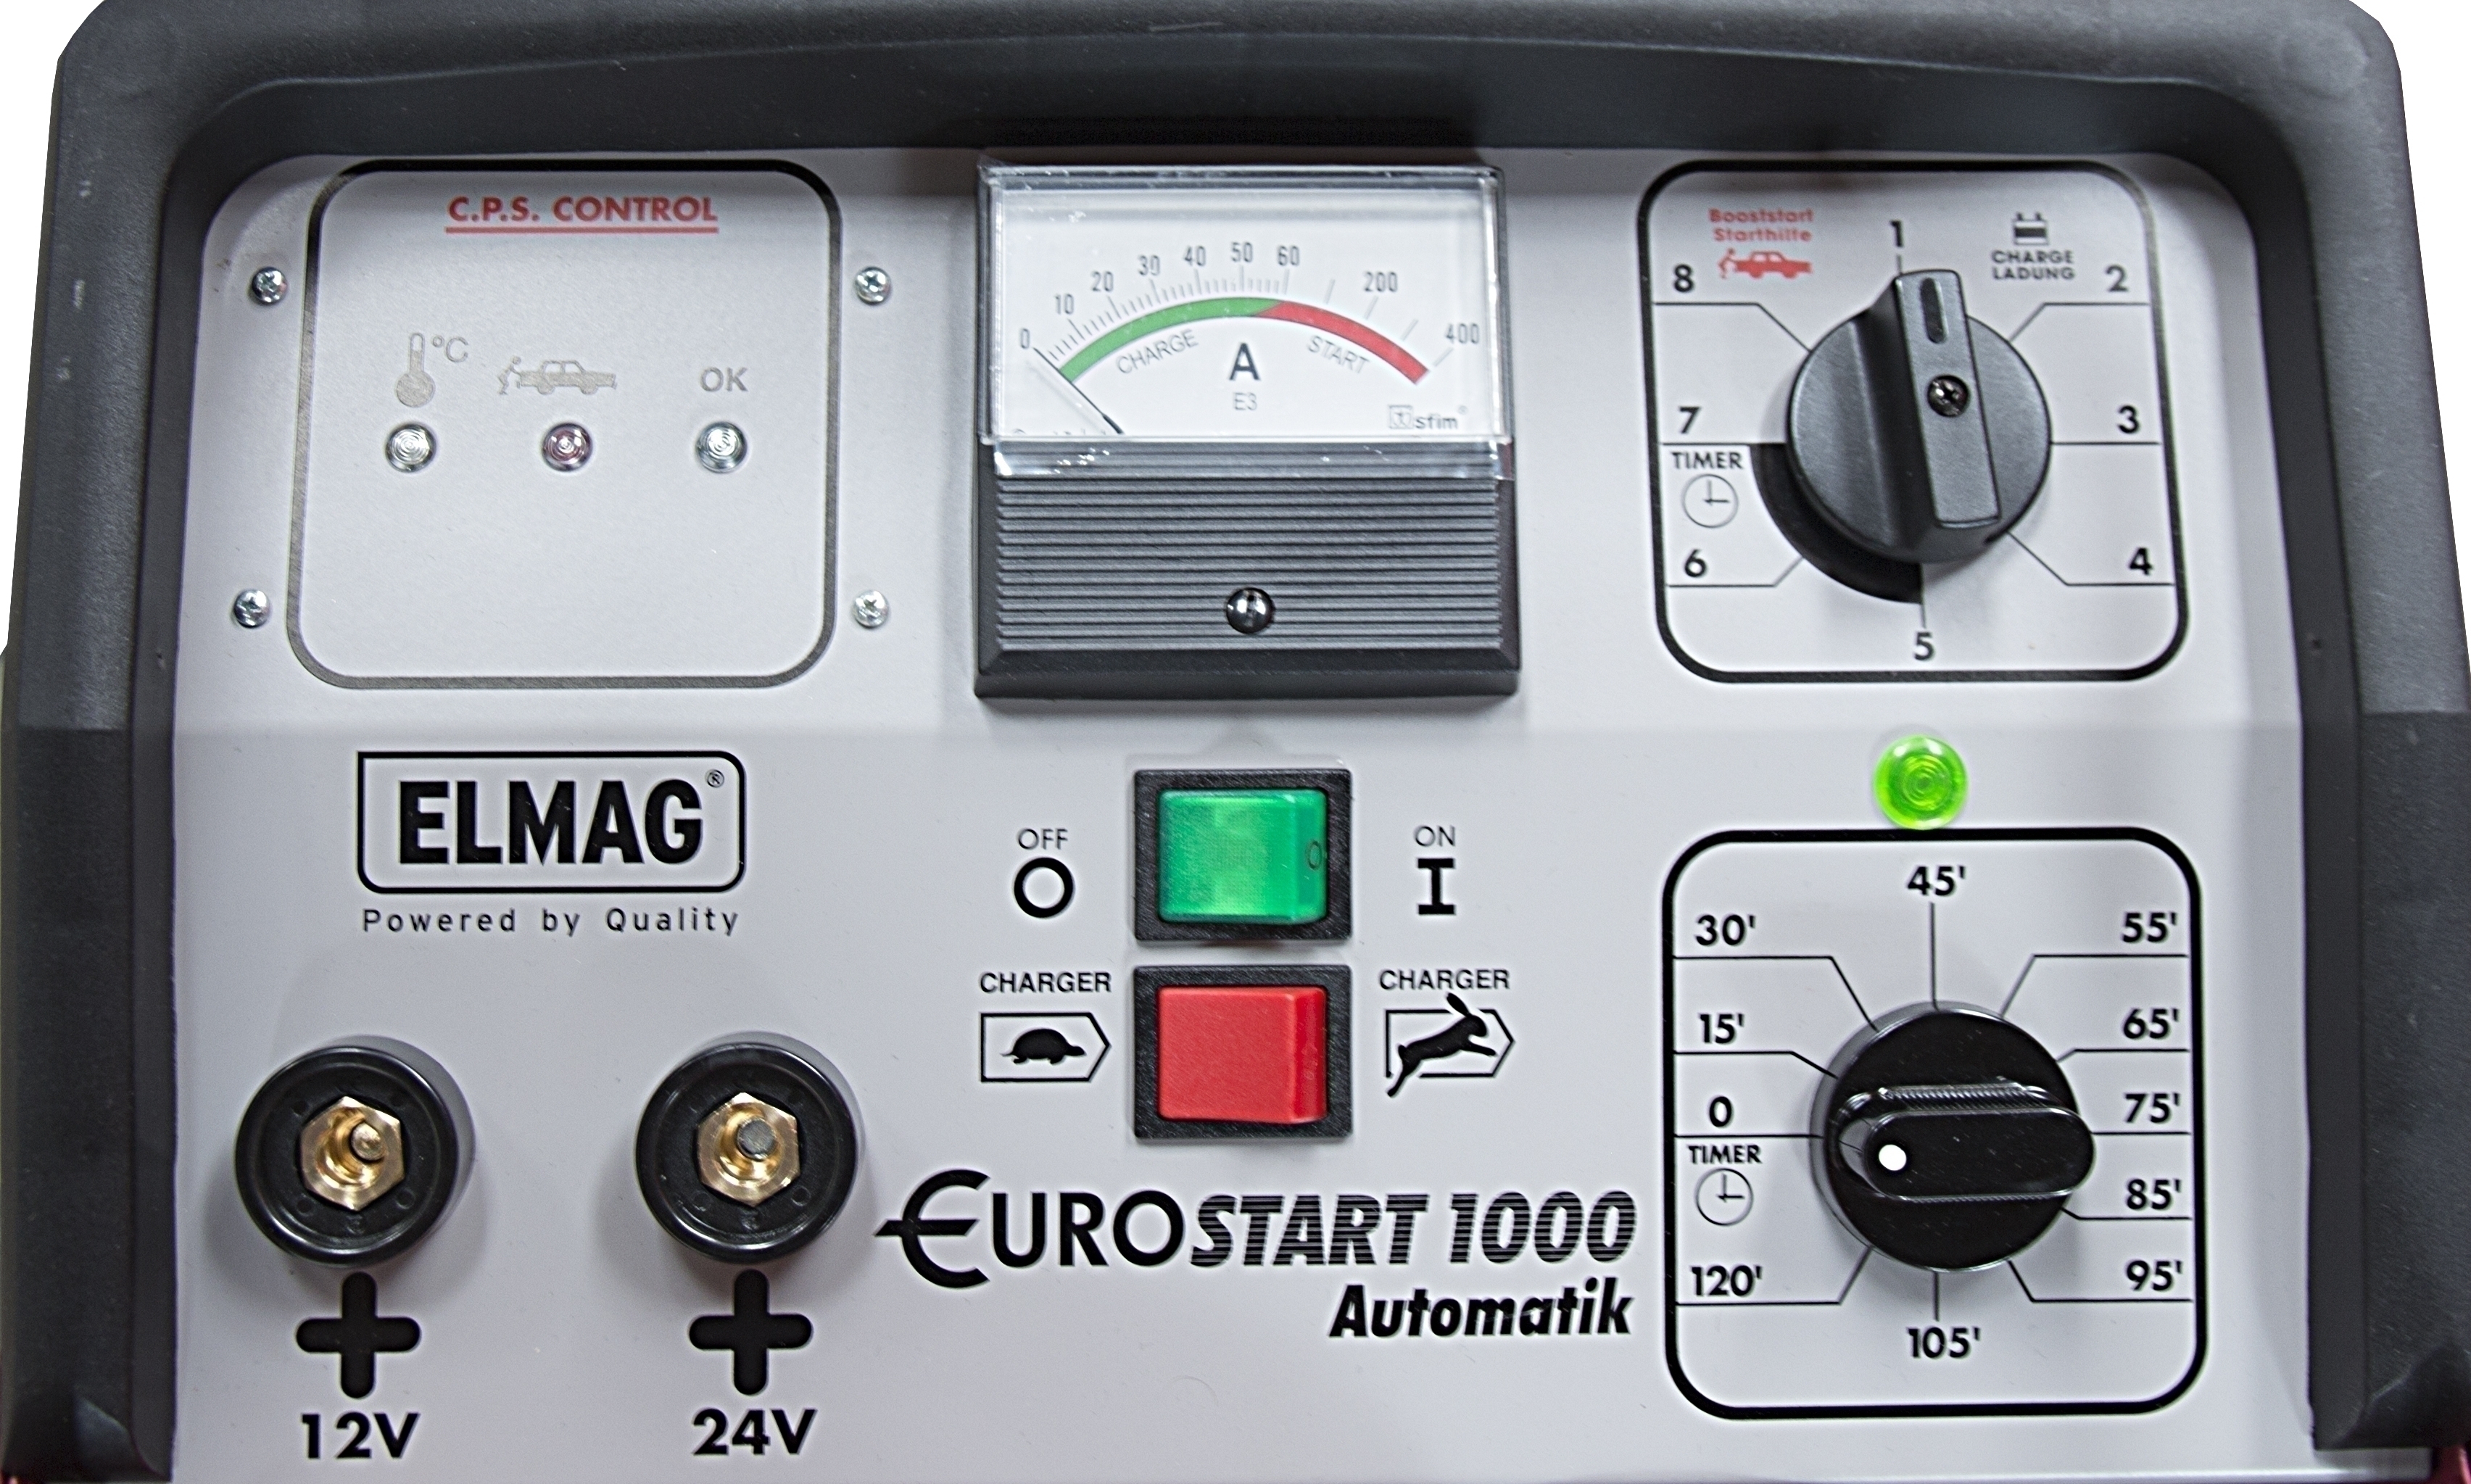
Elmag Lade-Startgerät, 55048C.P.S Control (EUROSTART Automatik und DIGICAR): Der Automatik Startmodus (mit C.P.S Control) schützt Fahrzeug und Batterie vor gefährlichen Überspannungen und Spannungsspitzen. Es ist keine Fernstarteinrichtung mehr nötig, da diese Geräte automatisch den Beginn des Startvorganges (beim Betätigen des Zündschlüssels) erkennen und erst dann die Spannung/Leistung an das Fahrzeug weitergeben. 100%ige Sicherheit: Somit gehören Elektronikschäden am Fahrzeug durch Fremdstarten der Vergangenheit an. Elmag Lade-Startgerät, Artikel-Nr.: 55048 Professionelle Lade-Startsysteme für Heimanwender, Werkstätten, Industriebetriebe Umfangreich gestaltet sich das ELMAG Lade-Startgeräteprogramm. Somit bietet es für jeden Anwender das optimale Gerät. Je nach technologischem Anspruch für konventionelle Lade- und Startvorgänge (Serie EUROSTART) oder für technisch anspruchsvolle Fahrzeuge mit empfindlichen Elektronikbauteilen (Serie EUROSTART-Automatik). Allgemeines Mit der Serie EUROSTART Automatik geht man b1732,32 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ELMAG Lade-Startgerät - 55046EUROSTART 500 Automatik - Tragbare AusführungExtrem geringes GewichtFlexibel einsetzbar12 + 24 Volt LadefunktionStarthilfe für kleine PKW ́sC.P.S Control (EUROSTART Automatik und DIGICAR): Der Automatik Startmodus (mit C.P.S Control) schützt Fahrzeug und Batterie vor gefährlichen Überspannungen und Spannungsspitzen. Es ist keine Fernstarteinrichtung mehr nötig, da diese Geräte automatisch den Beginn des Startvorganges (beim Betätigen des Zündschlüssels) erkennen und erst dann die Spannung/Leistung an das Fahrzeug weitergeben. 100%ige Sicherheit: Somit gehören Elektronikschäden am Fahrzeug durch Fremdstarten der Vergangenheit an.558,90 €*Versand: 80,00 €Sichere Weiterleitung zum Anbieter
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wie funktioniert eine Restschuldversicherung?
Eine Restschuldversicherung ist eine Versicherung, die im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers die Restschuld eines Kredits abdeckt. Der Kreditnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um im Ernstfall geschützt zu sein. Die Höhe der Prämien hängt von verschiedenen Faktoren wie der Kreditsumme, der Laufzeit und dem individuellen Risikoprofil des Kreditnehmers ab. Im Todesfall übernimmt die Restschuldversicherung die noch ausstehende Kreditsumme, um die Hinterbliebenen zu entlasten. Insgesamt bietet eine Restschuldversicherung somit zusätzliche Sicherheit und Schutz für den Kreditnehmer und seine Familie. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **

Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
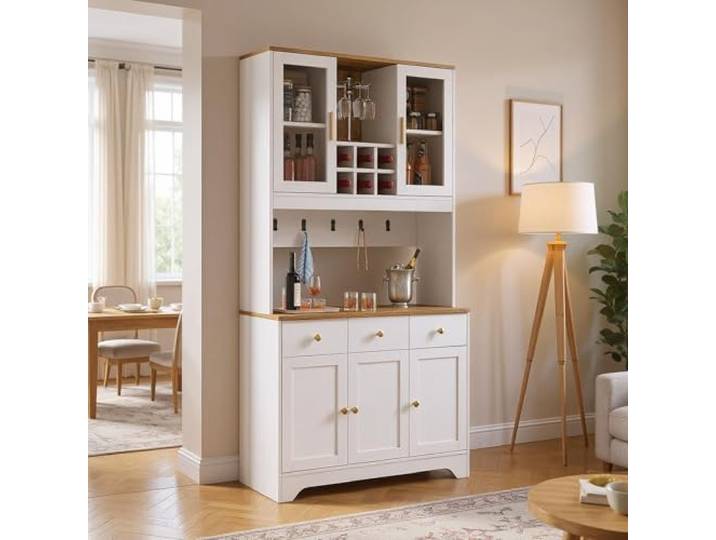
FurnitureR Konsolentisch, Weiß, Moderne Funktionalität und Vielseitigkeit, Mit Viel Stauraum, Ideal für WohnzimmerFurnitureR Konsolentisch, Weiß, Moderne Funktionalität und Vielseitigkeit, Mit Viel Stauraum, Ideal für Wohnzimmer. Ausreichend Lagerraum: Der Konsolentisch verfügt über großzügige Ablagemöglichkeiten und Regale, die Ihrem Wohnzimmer helfen, organisiert zu bleiben. Haltbarer Aufbau: Gefertigt aus hochwertigem MDF, verspricht dieser Konsolentisch eine lange Lebensdauer und Beständigkeit gegen Abnutzung. Exakte Größe: Mit den Maßen 94.5 cm Länge, 175.5 cm Höhe und 30 cm Breite ist der Tisch ideal für kompakte Räume geeignet. Ideal für kleine Wohnräume: Dank des eleganten Designs ist der Tisch perfekt für kleine Wohnungen oder Büros geeignet, um modernen Stil zu integrieren. Einfache Montage: Die Bauweise ermöglicht eine schnelle und leichte Installation, sodass der Tisch ohne großen Aufwand zusammengebaut werden kann. Farbe:Weiß416,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Taski AERO 8 FLEXX Akkusauger inkl. Batterie und Ladegerät ultimative Leistung, unübertroffene Vielseitigkeitsetzt mit seiner Spitzentechnologie neue Maßstäbe angetrieben von einem digitalen Motor und einem robusten und leistungsstarken Li-Ion Akku, lange Laufzeit patentierte Flüstertechnologie garantiert ungestörtes Reinigungsergebnis, zwei Leistungsstufen (Normal/Boost) technische Daten: Nutzinhalt: 13 L, Geräuschpegel: 52 dB(A) Luftfördermenge: 35 l/sek, Unterdruck: 203 mbar Laufzeit: 90 min (normal) / 60 min (Boost), Spannung: 36 V Ladezeit: 60 min (80 %) / 90 min (100 %), Verbrauch: 550 W Akku: 14,5 Ah, Schutzklasse: III, Zulassungen: CE Lieferumfang: 1x Batterie 36 V 14,5 Ah, 1x Ladegerät 1x Saugschlauch 2,2 m, 1x Teleskoprohr 1x Kombi Rollendüse 28 cm breit, 1x Staubbeutel Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.1118,60 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
möbel direkt online Wandspiegel Funktionalität trifft DesignModerner Wandspiegel mit Metallrahmen – in Gold oder Silber – stilvoll und vielseitig. Dieser moderne Wandspiegel überzeugt durch seine organische Form und hochwertige Verarbeitung. Der edle Metallrahmen ist in goldfarben oder silberfarben beschichtet erh69,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wie funktioniert eine Restschuldversicherung?
Eine Restschuldversicherung ist eine Versicherung, die im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers die Restschuld eines Kredits abdeckt. Der Kreditnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um im Ernstfall geschützt zu sein. Die Höhe der Prämien hängt von verschiedenen Faktoren wie der Kreditsumme, der Laufzeit und dem individuellen Risikoprofil des Kreditnehmers ab. Im Todesfall übernimmt die Restschuldversicherung die noch ausstehende Kreditsumme, um die Hinterbliebenen zu entlasten. Insgesamt bietet eine Restschuldversicherung somit zusätzliche Sicherheit und Schutz für den Kreditnehmer und seine Familie. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
Elmag Lade-Startgerät, 55048C.P.S Control (EUROSTART Automatik und DIGICAR): Der Automatik Startmodus (mit C.P.S Control) schützt Fahrzeug und Batterie vor gefährlichen Überspannungen und Spannungsspitzen. Es ist keine Fernstarteinrichtung mehr nötig, da diese Geräte automatisch den Beginn des Startvorganges (beim Betätigen des Zündschlüssels) erkennen und erst dann die Spannung/Leistung an das Fahrzeug weitergeben. 100%ige Sicherheit: Somit gehören Elektronikschäden am Fahrzeug durch Fremdstarten der Vergangenheit an. Elmag Lade-Startgerät, Artikel-Nr.: 55048 Professionelle Lade-Startsysteme für Heimanwender, Werkstätten, Industriebetriebe Umfangreich gestaltet sich das ELMAG Lade-Startgeräteprogramm. Somit bietet es für jeden Anwender das optimale Gerät. Je nach technologischem Anspruch für konventionelle Lade- und Startvorgänge (Serie EUROSTART) oder für technisch anspruchsvolle Fahrzeuge mit empfindlichen Elektronikbauteilen (Serie EUROSTART-Automatik). Allgemeines Mit der Serie EUROSTART Automatik geht man b1732,32 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ELMAG Lade-Startgerät - 55046EUROSTART 500 Automatik - Tragbare AusführungExtrem geringes GewichtFlexibel einsetzbar12 + 24 Volt LadefunktionStarthilfe für kleine PKW ́sC.P.S Control (EUROSTART Automatik und DIGICAR): Der Automatik Startmodus (mit C.P.S Control) schützt Fahrzeug und Batterie vor gefährlichen Überspannungen und Spannungsspitzen. Es ist keine Fernstarteinrichtung mehr nötig, da diese Geräte automatisch den Beginn des Startvorganges (beim Betätigen des Zündschlüssels) erkennen und erst dann die Spannung/Leistung an das Fahrzeug weitergeben. 100%ige Sicherheit: Somit gehören Elektronikschäden am Fahrzeug durch Fremdstarten der Vergangenheit an.558,90 €*Versand: 80,00 €Sichere Weiterleitung zum Anbieter
-
ELMAG Lade-Startgerät - 55047EUROSTART 700 Automatik - C.P.S Control (EUROSTART Automatik und DIGICAR): Der Automatik Startmodus (mit C.P.S Control) schützt Fahrzeug und Batterie vor gefährlichen Überspannungen und Spannungsspitzen. Es ist keine Fernstarteinrichtung mehr nötig, da diese Geräte automatisch den Beginn des Startvorganges (beim Betätigen des Zündschlüssels) erkennen und erst dann die Spannung/Leistung an das Fahrzeug weitergeben. 100%ige Sicherheit: Somit gehören Elektronikschäden am Fahrzeug durch Fremdstarten der Vergangenheit an.834,90 €*Versand: 80,00 €Sichere Weiterleitung zum Anbieter
-
ELMAG Lade-Startgerät - 55049EUROSTART 1300 Automatik - Bedienpult ES 1300: - Großes Volt- & Amperemeter - Timer für Schnellladung - Stufenschalter Laden Min /Max bzw. C.P.S / Manuelle Starthilfe - Umschalter 12/24 Volt - Stufenschalter 6 LadestufenC.P.S Control (EUROSTART Automatik und DIGICAR): Der Automatik Startmodus (mit C.P.S Control) schützt Fahrzeug und Batterie vor gefährlichen Überspannungen und Spannungsspitzen. Es ist keine Fernstarteinrichtung mehr nötig, da diese Geräte automatisch den Beginn des Startvorganges (beim Betätigen des Zündschlüssels) erkennen und erst dann die Spannung/Leistung an das Fahrzeug weitergeben. 100%ige Sicherheit: Somit gehören Elektronikschäden am Fahrzeug durch Fremdstarten der Vergangenheit an.2129,50 €*Versand: 80,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.